
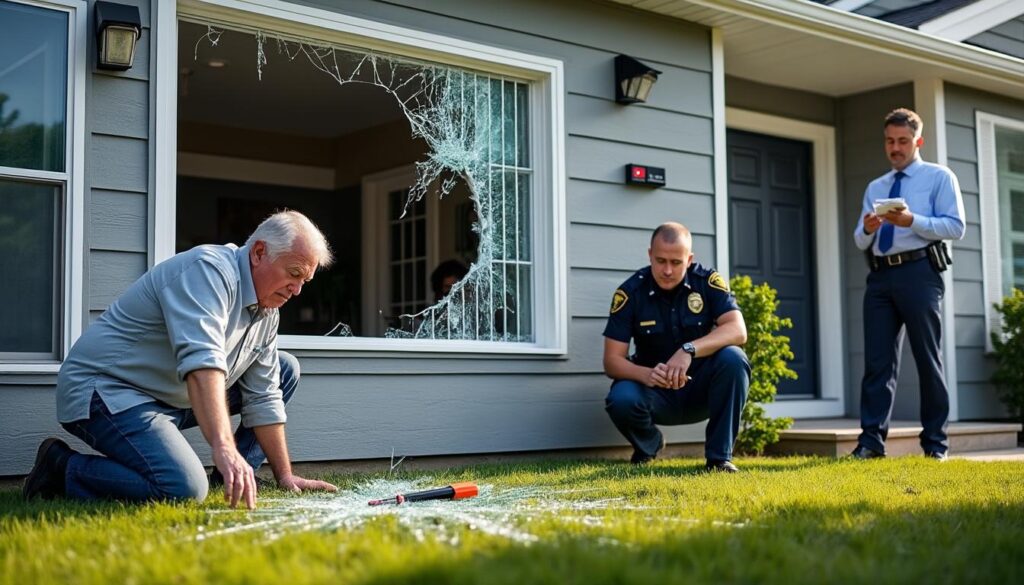
Le quotidien d’un propriétaire peut rapidement basculer lorsqu’un événement inattendu survient : un cambriolage, une fuite d’eau ou un sinistre lié au vol peut bouleverser l’équilibre financier et émotionnel d’un foyer. Comprendre ce que couvre exactement la garantie vol au sein d’une assurance propriétaire est donc essentiel pour protéger le patrimoine sans payer inutilement des garanties qui ne servent pas. Cet article adopte une approche claire, pragmatique et humaine pour éclairer les choix, illustrer des situations concrètes et montrer comment optimiser sa protection tout en maîtrisant son budget. L’objectif est d’accompagner les propriétaires dans une démarche proactive, en privilégiant des solutions simples et adaptées à chaque profil, sans jargon technique. Dans cet esprit, chaque section propose des explications détaillées, des exemples réalistes et des conseils pratiques, afin que la protection ne soit pas une promesse abstraite mais un véritable filet de sécurité pour le foyer et ses occupants.
Pour approfondir les choix relatifs à l’assurance propriétaire et naviguer parmi les options disponibles, il peut être utile d’ouvrir la porte à des ressources spécialisées. Ainsi, l’accès à des informations claires et comparables permet d’éviter les surprises lors d’un sinistre et de choisir une couverture qui correspond réellement à la valeur des biens et au mode de vie. Dans cette optique, la notion de maîtrise du coût passe par des décisions éclairées et une anticipation des risques, sans compromis sur l’essentiel.
À retenir :
- La garantie vol dans l'assurance propriétaire couvre principalement les pertes matérielles dues à un vol ou une tentative de vol, mais son périmètre peut varier selon les contrats.
- Il est crucial de bien comprendre les exclusions de la garantie, telles que les objets de valeur nécessitant une déclaration spécifique et les situations où la couverture n'intervient pas.
- Les modalités d'indemnisation dépendent de la valeur à neuf ou de la valeur d'usage des biens, et il est recommandé de documenter soigneusement les pertes pour faciliter le traitement des dossiers.
- Des mesures de sécurité adaptées et un choix judicieux des garanties peuvent réduire le risque de sinistre et optimiser le coût de l'assurance, tout en assurant une protection adéquate des biens.
- Un accompagnement humain par un conseiller expérimenté est essentiel pour naviguer dans les démarches d'indemnisation et pour ajuster la couverture aux besoins spécifiques du propriétaire.
Comprendre la garantie vol dans l’assurance propriétaire : périmètre, biens couverts et événements pris en charge
La garantie vol est une composante souvent centrale de l’assurance habitation, et plus particulièrement de l’assurance propriétaire qui vise à protéger un logement et les biens qui y sont associés. Son objectif principal est d’indemniser les pertes matérielles subies suite à un vol ou à une tentative de vol, mais le périmètre exact peut varier d’un contrat à l’autre. Il est donc indispensable d’identifier clairement quels biens entrent dans le champ de couverture, dans quelles conditions et jusqu’à quel niveau d’indemnisation. La première règle d’or consiste à distinguer les catégories de biens concernés et les événements qui déclenchent la garantie, afin d’éviter les déceptions lors de la mise en œuvre de la réclamation. La lisibilité du contrat se gagne en connaissant les définitions utilisées par l’assureur et en vérifiant les éventuelles exclusions qui peuvent limiter l’indemnisation.
Pour ceux qui cherchent à s’informer rapidement tout en restant dans une logique pratique, une ressource explicite peut être utile afin d’avoir une vision fiable de l’indemnisation dans les situations les plus courantes. Pour en savoir plus sur les prises en charge des sinistres vol et vandalisme dans le cadre d’une assurance habitation propriétaire, une ressource dédiée propose une synthèse pratique et des exemples concrets. assurance propriétaire offre une vue d’ensemble sur les mécanismes et les étapes associées à la gestion des vols et des dommages, ce qui peut aider à mieux préparer son dossier et à dialogue avec son conseiller.
La définition opérationnelle d’un sinistre vol repose sur plusieurs éléments : un vol avec effraction ou escalade, une tentative de vol, et parfois des actes de vandalisme liés à un cambriolage. La preuve du vol ou de la tentative est généralement exigée pour activer la garantie. En pratique, cela signifie qu’un propriétaire doit rassembler des éléments de preuve (déclaration à la police, photos des dommages, inventaire des objets dérobés) et informer l’assureur dans les délais prévus par le contrat. Ces conditions créent un cadre clair pour l’indemnisation et évitent les ambiguïtés. En outre, le rôle du conseiller est d’aider à interpréter les clauses et à préparer les documents nécessaires pour éviter les retards ou les incompréhensions lors de la mise en œuvre de la garantie.
Les biens couverts par la garantie vol et les exclusions les plus fréquentes
Les biens couverts par la garantie vol s’étendent généralement aux éléments mobiliers présents dans le logement, tels que les meubles, l’électroménager, les vêtements et les appareils électroniques. Certains objets de valeur, comme les bijoux ou les œuvres d’art, requièrent souvent une déclaration spécifique et une expertise pour évaluer leur valeur réelle et leur niveau de couverture. En parallèle, certains objets peuvent être dépendants de conditions particulières, notamment lorsqu’ils se trouvent à l’extérieur du logement ou dans des espaces annexes (caves, garages, dépendances). La documentation des achats, des modèles et des numéros de série facilite le calcul de l’indemnisation et peut accélérer le traitement du dossier. Des exclusions classiques ciblent les situations où la couverture n’intervient pas, comme l’absence de mesures de sécurité suffisantes, ou le vol commis par des proches vivant sous le même toit, sauf exceptions prévues par le contrat et sous réserve de preuves solides.
Les exclusions les plus fréquentes portent aussi sur certains types de biens (par exemple du matériel professionnel ou des animaux de compagnie dont la protection n’est pas intégrée dans l’assurance habitation standard), ainsi que sur des événements de force majeure ou des dommages liés à des actes de vandalisme qui ne résultent pas d’un vol. Comprendre ces exclusions permet d’ajuster la souscription et d’éviter des situations où l’indemnisation serait refusée au motif d’une absence de précautions ou d’une incompatibilité entre les garanties et le profil du logement. Pour ceux qui souhaitent approfondir les nuances propres à leur contrat, des ressources spécialisées peuvent clarifier les points d’achoppement et proposer des scénarios concrets pour comparer les options et optimiser la couverture.
- Biens mobiliers à l’intérieur du logement (meubles, électroménager, objets personnels).
- Objets de valeur nécessitant une expertise et une déclaration préalable.
- Équipements situés à l’extérieur sous certaines conditions (mobilier de jardin, outils).
- Preuves requises: facture d’achat, photos, inventaire, récépissé de plainte.
- Éléments éventuellement exclus ou limités selon le contrat (par exemple matériel professionnel ou animaux de compagnie).
Comment se déclenchent les indemnités et quelles sont les modalités d’indemnisation
Une fois le sinistre déclaré, l’indemnisation repose sur des mécanismes précis qui déterminent le niveau de restitution et les conditions associées. Le point central est la distinction entre la valeur à neuf et la valeur d’usage, qui détermine le montant remboursé pour un bien volé ou endommagé. Dans certaines offres, la valeur à neuf est privilégiée et permet de remplacer immédiatement l’élément endommagé par un produit neuf équivalent, sans déduction de vétusté. D’autres contrats appliquent la valeur d’usage, qui intègre la vétusté et peut réduire l’indemnisation. Comprendre ces modes d’indemnisation est crucial pour ne pas être surpris lors du calcul final et pour anticiper l’impact sur le budget de remplacement des biens.
En parallèle, les frais annexes peuvent être couverts dans le cadre de l’indemnisation: relogement temporaire si le logement devient inhabitables, frais de serrurier, déplacements pour évaluer le sinistre, et parfois des frais de déménagement. Ces postes sont généralement plafonnés et soumis à des conditions spécifiques. Pour optimiser l’indemnisation, il est utile de documenter rigoureusement chaque dépense et de discuter des éventuelles options avec le conseiller chargé du dossier. L’objectif est d’obtenir une restitution qui compense exactement la perte subie, sans laisser le foyer dans une situation financière instable.
Dans le cadre d’un sinistre, la clarté et la transparence entre l’assuré et l’assureur sont primordiales. Le processus commence par la prise en compte des éléments de preuve : le récépissé de plainte, l’inventaire précis des biens volés ou endommagés, les devis de réparation et les factures d’achat. Un expert peut être dépêché pour évaluer les dommages et partner avec l’assureur afin de proposer une indemnisation juste et rapide. Pour plus d’informations sur les aspects d’indemnisation, les propriétaires peuvent consulter des ressources spécialisées qui expliquent les étapes et les documents requis, et faciliter la mise en œuvre du droit à l’indemnisation.
Pour approfondir le sujet de l’indemnisation et des procédures, vous pouvez également explorer des ressources dédiées à l’expertise et à l’indemnisation, telles que expertise assurance, afin de mieux comprendre les mécanismes et les garanties associées. Par ailleurs, le recours à une expertise indépendante peut être utile en cas de litige, afin d’assurer une évaluation objective et équitable des dommages et de la valeur des biens.
Pour les propriétaires souhaitant comparer les offres et comprendre les tenants et aboutissants des procédures, il peut être utile de s’appuyer sur des ressources dédiées à la gestion et à la médiation des sinistres. En cas de besoin, un médiateur ou un professionnel dédié peut aider à saisir les voies de recours et à accélérer le traitement des dossiers, tout en garantissant l’équité du diagnostic et de l’indemnisation.
Remarque : l’indemnisation peut varier selon les garanties souscrites et les franchises associées. Il convient d’examiner attentivement les conditions générales et particulières du contrat afin d’éviter les déceptions et d’optimiser l’indemnisation en fonction du profil et du niveau de protection souhaité. Dans ce cadre, le recours à un conseiller expérimenté peut faciliter la compréhension des clauses, aider à anticiper les coûts et proposer des ajustements personnalisés.
Prévenir et optimiser sa prime d’assurance : sécurité, franchises et choix des garanties
Au-delà du strict cadre de la garantie vol, la protection du logement passe par des gestes simples et efficaces qui diminuent le risque et, par ricochet, la prime d’assurance. Des mesures de sécurité pertinentes, adaptées à la configuration du domicile, contribuent à réduire les probabilités de cambriolage et à améliorer le rapport coût-efficacité de la couverture. L’investissement dans des systèmes d’alarme, des fermetures renforcées et un éclairage extérieur intelligent peut non seulement dissuader les voleurs mais aussi ouvrir droit à des réductions de prime auprès de certains assureurs. Chaque dispositif doit être choisi en fonction du niveau de risque associé au logement et de la facilité d’intégration au quotidien, afin d’éviter des coûts superflus ou des systèmes mal adaptés qui n’apportent pas une valeur ajoutée concrète.
Il est également judicieux d’étudier les options qui accompagnent les garanties vol, notamment les franchises, les exclusions et les extensions facultatives adaptées au type de résidence. Le choix d’une franchise plus élevée peut réduire le coût annuel de la prime, mais il convient d’évaluer l’impact sur l’indemnisation en cas de sinistre. Les exclusions éventuelles et les garanties complémentaires (par exemple protection juridique, loyers impayés pour les bailleurs) doivent être examinées avec soin pour éviter les surprises lors d’un sinistre. L’objectif est d’aligner la couverture avec la valeur des biens et le niveau de risque réel, sans financer des prestations qui ne seront pas utilisées.
Le rôle d’un conseiller est également déterminant dans ce volet: il aide à dresser un inventaire des biens, à évaluer les besoins de couverture et à comparer les offres en fonction de critères simples et compréhensibles. Cette approche « sur mesure » permet de gagner en sérénité et de s’assurer que le contrat reflète vraiment la réalité du logement et du foyer. Pour ceux qui souhaitent approfondir les aspects techniques ou juridiques liés à la souscription et à l’optimisation des garanties, des ressources spécialisées et des outils de comparaison en ligne peuvent être utiles. Par exemple, le recours à des sources d’information dédiées à la garanties assurance piscine peut s’avérer pertinent pour les propriétaires disposant d’aménagements extérieurs spécifiques.
Pour faciliter les économies et la gestion budgétaire, il peut être utile d’examiner les options suivantes :
- Affiner l’inventaire des biens et ajuster le niveau de garantie en fonction de leur valeur actuelle.
- Comparer les offres en ligne et analyser les écarts de prix et les prestations associées.
- Envisager des avenants ou des modules optionnels efficaces selon le type de logement (piscine, deuxième œuvre, locaux annexes).
- Vérifier la présence de promotions liées à la souscription en ligne ou à la consolidation de plusieurs contrats (multi-contrats).
- Évaluer les périodes d’absence et prévoir des mesures prophylactiques pour limiter les risques pendant les voyages.
Procéder après un vol : démarches, dossiers et accompagnement humain
Dans l’instant même où le constat est posé, les démarches à effectuer doivent être réalisées avec méthode et calme. La première étape consiste à prévenir les autorités compétentes et à déposer une plainte auprès de la police ou de la gendarmerie. Le récépissé de dépôt de plainte est un document clé qui sera demandé par l’assureur pour ouvrir le processus d’indemnisation. Cette étape a une importance pratique: elle officialise l’incident et sert de référence pour l’ensemble du dossier. Simultanément, il est crucial de documenter les dommages, de prendre des photos et d’établir un inventaire des biens dérobés ou endommagés. Plus ces éléments sont précis, plus le traitement du dossier gagne en rapidité et en précision.
Une fois la plainte déposée et les pièces collectées, l’assureur peut dépêcher un expert pour évaluer les pertes et dresser un devis de réparation ou de remplacement. Le calcul de l’indemnisation peut alors s’articuler autour d’une valeur à neuf ou d’une valeur d’usage, selon les termes du contrat et les garanties souscrites. Dans ce cadre, un dossier de déclaration complet facilite l’obtention d’un dédommagement juste et rapide. Il est recommandé de conserver une copie de tous les documents transmis et de garder une trace des échanges avec l’assureur et l’expert.
Au cœur de l’accompagnement, la dimension humaine est primordiale. Un conseiller expérimenté, comme Maxime Garnier, 33 ans, spécialisé dans l’assurance propriétaire, peut agir comme un véritable partenaire dans la protection du foyer. Son rôle va au-delà de la simple présentation des garanties: il aide à comprendre les enjeux, à organiser les documents, à anticiper les risques et à adapter la couverture aux besoins réels, tout en veillant à ne pas surpayer des garanties inutiles. Cette approche axée sur l’écoute, la clarté et le soutien opérationnel permet au propriétaire de se sentir protégé et accompagné, même lorsque les circonstances sont délicates. Pour ceux qui souhaitent approfondir les aspects juridiques et pratiques de la gestion des sinistres, des ressources spécialisées comme protection juridique habitation et médiateur assurance saisir fournissent des informations utiles et des interlocuteurs compétents.
Pour compléter le parcours de protection, il peut être utile de se référer à des ressources qui facilitent les échanges avec les assureurs et les professionnels de l’indemnisation. Ainsi, le recours à des outils d’évaluation et de médiation peut accélérer les démarches et contribuer à une résolution équitable du sinistre. Dans ce cadre, il peut être pertinent d’examiner les solutions proposées par des experts et les services dédiés à la gestion des sinistres, afin d’assurer une prise en charge adaptée et efficace.
Enfin, la dimension de la prévention demeure essentielle. En renforçant les mesures de sécurité et en ajustant régulièrement les garanties en fonction de l’évolution de la valeur des biens, le foyer peut réduire le risque global et profiter d’un accompagnement rassurant et adapté. L’objectif est d’entretenir une relation de confiance avec le conseiller et l’assureur, afin que chaque sinistre soit géré avec diligence et humanité, et que la protection du domicile demeure une réalité tangible et rassurante.
Pour ceux qui souhaitent approfondir les outils de gestion et les options de souscription, une ressource utile peut être consultée à propos des détails du code et des garanties essentielles, notamment via le cadre général de l’assurance habitation et les dispositions relatives à la couverture des sinistres vol et vandalisme. Une fois encore, le chemin vers une protection adaptée passe par une écoute attentive et une démarche pédagogique qui rendent les propriétaires acteurs de leur propre sécurité.
Tableau récapitulatif des garanties et des options associées
| Type de Bien | Couverture Standard | Remarques |
|---|---|---|
| Meubles & Électroménager | Valeur d’usage (avec vétusté) | Indemnisation adaptée à l’usage actuel; option valeur à neuf possible selon le contrat |
| Objets de Valeur (Bijoux, Art) | Déclaration préalable et expertise requise | Besoin d’une évaluation précise et d’un inventaire détaillé |
| Argent Liquide | Limitation de montant | Capacité de couverture souvent limitée; privilégier une protection adaptée |
| Matériel Professionnel | Exclu de la garantie habitation | Peut nécessiter une assurance dédiée |
La garantie vol, bien comprise et correctement gérée, devient ainsi un élément actif de la protection du foyer. Elle agit en complément des mesures préventives et des choix de garanties supplémentaires, afin de vous permettre d’aborder l’avenir avec sérénité et sans surcoûts inutilement engagés. Pour les personnes qui souhaitent élargir leur compréhension des mécanismes juridiques et des procédures associées, des ressources telles que multirisque habitation peuvent offrir des perspectives complémentaires et pratiques pour optimiser l’ensemble de la couverture du domicile. Sans conteste, une alliance entre information fiable, accompagnement humain et mesures de sécurité adaptées constitue la meilleure approche pour protéger les biens et les personnes qui leur donnent sens.
En résumé, dans le cadre de l’assurance propriétaire, la garantie vol n’est pas une promesse abstraite mais une protection concrète qui nécessite une compréhension précise des biens couverts, des événements pris en charge et des mécanismes d’indemnisation. Cette connaissance, associée à des actions préventives et à un accompagnement personnalisé, permet de prévenir les difficultés et d’assurer un retour rapide à la normalité après un sinistre. Ainsi, chaque propriétaire peut s’appuyer sur une offre adaptée et sur un réseau de professionnels de confiance, qui savent conjuguer rigueur technique et écoute humaine pour protéger ce qui compte le plus : son foyer et sa tranquillité.
Conseil pratique : avant de signer, vérifiez les clauses relatives à la vétusté, les plafonds d’indemnisation et les exclusions spécifiques, puis réalisez un inventaire des biens les plus précieux avec des justificatifs datés. Cela vous aidera à gagner du temps et à obtenir une indemnisation plus juste en cas de sinistre.
Zoom sur vos interrogations
Quels biens sont couverts par la garantie vol?
La garantie vol couvre généralement les biens mobiliers comme les meubles, l’électroménager et les vêtements. Objets de valeur comme les bijoux nécessitent une déclaration spécifique.
Comment se déroule l'indemnisation après un vol?
L'indemnisation commence par la déclaration du sinistre et la fourniture de preuves comme un récépissé de plainte. La valeur à neuf ou la valeur d’usage déterminent le montant remboursé.
Quelles sont les exclusions fréquentes de la garantie vol?
Les exclusions incluent le vol par des proches, l'absence de mesures de sécurité suffisantes et certains biens comme le matériel professionnel. Comprendre ces exclusions est crucial pour éviter des refus d'indemnisation.
Quand faut-il informer l'assureur d'un sinistre?
Il est essentiel d'informer l'assureur dans les délais prévus par le contrat, généralement dès que le sinistre est constaté. Cela permet de lancer rapidement le processus d'indemnisation.
Comment optimiser ma prime d'assurance propriétaire?
Pour optimiser votre prime, investissez dans des systèmes de sécurité, ajustez les franchises et comparez les offres. Mesures de sécurité adaptées peuvent également réduire le coût de la prime.


