
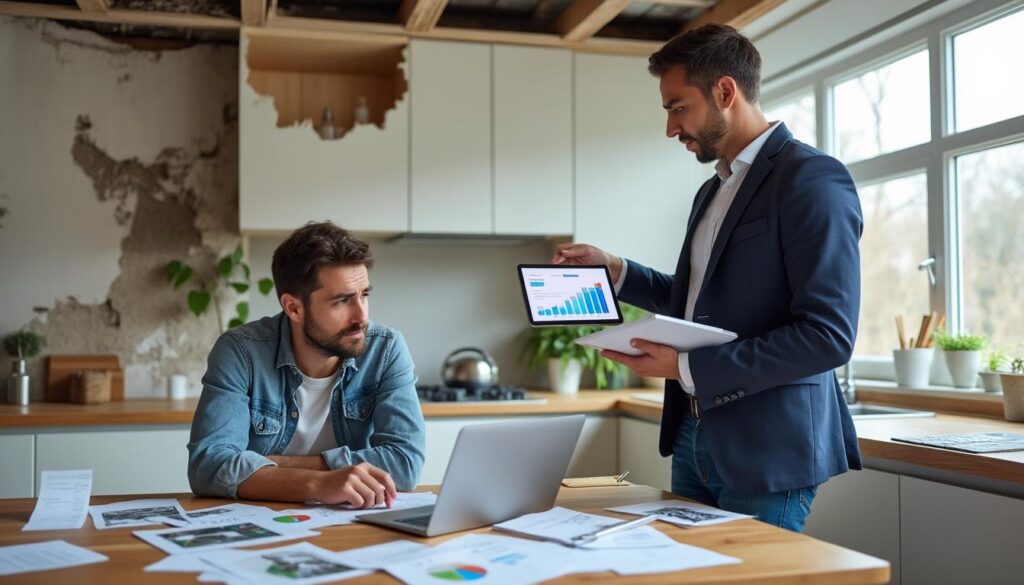
Le sujet des remboursements après sinistre peut sembler complexe et parfois intimidant pour les propriétaires. Pourtant, comprendre comment fonctionne l’indemnisation est essentiel pour protéger son domicile sans alourdir son budget. Les inquiétudes sont réelles: dégâts des eaux, incendie, cambriolage ou encore sinistres liés à des événements naturels. Dans ce contexte, l’assurance propriétaire apparaît comme un partenaire qui allie soutien financier et accompagnement humain. Elle permet non seulement de réparer les dommages, mais aussi de sécuriser l’avenir en évitant des dettes imprévues ou une relocalisation difficile. L’objectif est d’apporter des réponses claires, accessibles et directement utiles au quotidien, afin que chaque propriétaire puisse évaluer ses besoins, choisir les garanties pertinentes et suivre les démarches avec sérénité. Cette approche repose sur une communication simple, des exemples concrets et des conseils pratiques, afin de transformer une situation de crise en une étape maîtrisée et rassurante.
À retenir :
- Comprendre l'indemnisation après sinistre est crucial pour les propriétaires afin de protéger leur domicile et éviter des coûts imprévus.
- Le montant de l'indemnisation dépend des garanties souscrites et peut inclure une indemnité immédiate pour les premiers travaux et une indemnité différée pour les réparations complètes.
- Les propriétaires doivent être attentifs aux exclusions et conditions de leur contrat, notamment concernant les catastrophes naturelles et les dispositifs de sécurité, pour éviter des surprises lors de l'indemnisation.
- Un conseiller en assurance joue un rôle clé en aidant à personnaliser les garanties, à ajuster le contrat selon les besoins et à naviguer dans le processus d'indemnisation avec sérénité.
- La comparaison des devis et des garanties est essentielle pour optimiser la prime d'assurance tout en s'assurant d'une couverture adéquate pour les risques spécifiques liés à chaque logement.
Assurance propriétaire : comprendre les remboursements après sinistre et les garanties essentielles
La première vérité à accepter est que le montant de l’indemnisation dépend directement de l’étendue des garanties souscrites. Plus le contrat couvre largement les risques, plus la restitution des dommages peut être conforme à la réalité des réparations nécessaires. Cela implique une évaluation précise des dégâts et une comparaison entre la reconstruction à neuf et la vétusté du bien. Dans la pratique, l’indemnité peut prendre deux formes principales: une indemnité immédiate couvrant les premiers travaux et les dommages constatés, puis une indemnité différée lorsque les biens ont été réparés ou remplacés. Cette approche en deux temps permet de sécuriser rapidement les besoins essentiels tout en garantissant une indemnisation conforme à la réalité des coûts engagés. Pour rester maître du processus, il faut aussi comprendre les règles spécifiques liées aux catastrophes naturelles, qui prévoient des mécanismes particuliers et des délais propres.
Parmi les garanties essentielles, la couverture des dégâts des eaux, l’incendie et le vol demeure centrale pour la plupart des propriétaires. Toutefois, certaines exclusions ou conditions peuvent s’appliquer: par exemple, la foudre endommageant des équipements électriques, les dépendances comme les caves ou garages, ou encore les cas où l’entretien a été négligé. Il est également crucial de vérifier les clauses liées à l’inhabitation: l’absence prolongée peut limiter les garanties ou le montant de l’indemnité. Pour le savoir avec précision et être sûr d’être couvert au juste, il faut lire attentivement les conditions générales et les notices annexes, et garder à l’esprit que les dispositifs de sécurité (alarme, détection, contrôles) conditionnent l’indemnisation. Cette vigilance évite les surprises et favorise une prise en charge rapide lorsque surviennent les dégâts.
Pour comprendre les mécanismes, consultez l’assurance propriétaire et explorez les ressources dédiées qui expliquent les principes d’indemnisation, les options de valeur à neuf, et les implications des franchises. S’informer permet de anticiper les coûts et de choisir les garanties les mieux adaptées à son logement et à son profil. Un bon réflexe est d’associer les garanties de base à des compléments utiles selon la localisation, la surface et l’usage du logement. La protection juridique peut aussi se révéler utile en cas de litiges liés à un sinistre, tandis que des options comme les loyers impayés peuvent être essentielles pour les bailleurs. Enfin, la relation avec le conseiller reste un facteur clé pour ajuster le contrat au fil du temps et éviter les garanties superflues.
Exemple concret: une habitation située en zone rurale peut être exposée à des risques spécifiques, comme les infiltrations ou les dégâts liés au gel. Un contrat adapté effectuera la distinction entre les réparations d’urgence et les travaux de reconstruction, tout en précisant les exclusions liées à l’entretien préexistant. Le dialogue avec le conseiller permet d’ajuster les garanties, d’évaluer la pertinence d’options facultatives et de planifier des contrôles réguliers pour maintenir une protection efficace et économique sur le long terme. L’objectif est de faire correspondre les garanties à la réalité du logement, afin d’éviter les surprises lors de l’indemnisation et de préserver le capital logement sans dépenser inutilement.
Les mécanismes d’indemnisation ont aussi des implications sur le budget annuel. En moyenne, les critères qui influencent le prix d’une assurance propriétaire incluent le type de logement (maison, appartement), la localisation, la superficie, les équipements et les dispositifs de sécurité, l’historique des sinistres et les choix de franchise. Une complémentarité avec l’assurance multirisque habitation (MRH) peut s’avérer utile pour les bailleurs et les occupants, apportant une couverture plus large et une gestion plus fluide des sinistres. Il est donc utile d’évaluer les formules disponibles (assurance propriétaire occupant, assurance propriétaire non occupant, MRH) et d’identifier celles qui répondent le mieux à chaque situation.
L’indemnisation peut suivre deux trajectoires: valeur à rénover ou valeur à neuf, selon les options choisies. En cas de sinistre partiel, l’indemnité reflète l’évaluation des dommages et la vétusté. En cas de destruction totale, les règles peuvent être plus complexes mais restent encadrées par le contrat et les dispositions légales. Ainsi, comprendre les principes de base permet de mieux négocier les conditions et d’assurer une prise en charge adaptée, sans être pris au dépourvu par les exclusions ou les plafonds. Le cheminement reste clair: documenter les dommages with des preuves, respecter les délais de déclaration et suivre les étapes d’expertise pour aboutir à une indemnisation équitable.
Pour faciliter la comparaison et la compréhension, voici une synthèse rapide des éléments à vérifier lors du choix d’un contrat: garanties indispensables, franchises et plafonds, conditions d’inhabitation, délais de remboursement, et clauses spécifiques liées à la catastrophe naturelle. À partir de ces repères, il devient possible d’établir un scénario financier réaliste et de décider d’ajuster ou non les garanties selon l’usage du logement et le budget disponible.
Cette image illustre l’idée centrale: une protection adaptée à chaque foyer se construit sur des choix conscients et des échanges éclairants avec le conseiller.
Les risques immobiliers et les garanties essentielles pour tout propriétaire
Les risques immobiliers ne sont pas égaux d’un logement à l’autre, mais certains scénarios reviennent fréquemment et nécessitent une protection adaptée. Le dégât des eaux demeure le sinistre le plus fréquemment rencontré et peut engendrer des coûts importants si les dommages touchent des murs, le sol et les éléments structurels. L’incendie, qu’il prenne naissance dans une source électrique défaillante ou par accident, peut dévaster une partie du logement et entraîner des frais considérables pour la remise en état et le remplacement des biens. Le vol et le vandalisme posent des enjeux particuliers lorsque des objets de valeur ou des équipements sensibles sont impliqués, car les assureurs demandent généralement des preuves et le respect de conditions de sécurité spécifiques (alarmement, serrures conformes, etc.). En parallèle, les dommages liés à l’inondation ou aux catastrophes naturelles ont des règles spécifiques et des délais de traitement plus stricts, qui varient selon les régions et les services publics.
Au‑delà des événements, les garanties jouent un rôle fondamental pour la protection globale du foyer. La responsabilité civile est une composante clé: elle couvre les dommages causés à des tiers et peut prévenir des conséquences financières lourdes en cas d’accidents domestiques. La protection juridique peut accompagner les propriétaires lors de conflits liés à un sinistre ou à l’exécution des travaux de réparation, offrant un cadre légal et un soutien procédural. Pour les bailleurs, la couverture des loyers impayés peut être déterminante, car elle assure une continuité financière même en cas de vacance locative ou de défaillance du locataire. Enfin, les assurances habitation complémentaires ou les options « valeur à neuf » peuvent modifier sensiblement l’indemnisation et les délais de remboursement, en fonction des choix effectués lors de la souscription.
Pour franchir une étape concrète dans le choix d’un contrat, il est utile d’évaluer les niveaux de risque propres à son logement et de les comparer avec les garanties proposées par les assureurs. Un exemple typique montre comment les exclusions, les franchises et les plafonds peuvent influencer le coût total et la couverture effective. Une vérification attentive des conditions liées à la sécurité du domicile (alarme, système anti-intrusion, contrôles réguliers) peut non seulement limiter les risques de sinistre, mais aussi permettre d’obtenir des réductions ou des avantages lors de la souscription en ligne. L’idée est de bâtir une protection cohérente qui répond aux besoins réels, sans surpayer des garanties qui ne seront pas utilisées au quotidien.
Dans le cadre d’un accompagnement humain, le rôle d’un conseiller est de traduire ces notions en choix simples et adaptables. L’écoute des priorités et des contraintes (budget, localisation, type de logement) permet d’établir un contrat sur mesure et de réduire les incertitudes. Le but est d’avancer avec clarté et confiance, en évitant les pièges courants et en privilégiant une couverture qui évolue avec le projet immobilier et la vie du foyer.
Le lien humain se révèle vital: il transforme une démarche technique en une véritable protection quotidienne pour la famille.
Calculs d’indemnisation et démarches après sinistre: étapes et exemples concrets
Lorsqu’un sinistre survient, l’évaluation prend en compte plusieurs paramètres: la nature du dommage, l’étendue des réparations, et la valeur des biens affectés. Pour les immeubles, l’indemnisation se déduit souvent de la vétusté et peut être ajustée par l’option « valeur à neuf » qui augmente sensiblement le montant remboursé mais s’accompagne d’un coût plus élevé. Dans le cadre d’un petit sinistre, l’assureur propose une indemnité basée sur le dossier et les éléments fournis. En cas de dégâts importants, un expert est sollicité pour estimer précisément l’étendue des dommages et proposer une proposition d’indemnisation qui peut être discutée ou révisée par un second expert si nécessaire.
Deux mécanismes clés structurent l’indemnisation: une provision d’indemnité immédiate, puis un versement différé une fois les travaux réalisés et les justificatifs fournis. L’indemnité initiale tient compte de la valeur d’usage des biens et de leur coût de remplacement, moins la franchise et hors TVA sur certains postes. Par la suite, l’indemnisation complémentaire peut couvrir les frais engagés pour la remise en état et compenser la vétusté initialement déduite, selon les termes du contrat. Le délai de versement varie selon les assureurs et les circonstances; en cas d’état de catastrophe naturelle, la réglementation impose un cadre strict et des mécanismes de provision pour les premiers besoins. Tout est écrit dans les conditions générales et les avis d’experts, et il est crucial de conserver tous les justificatifs (factures, devis, photos, attestations) pour faciliter le processus.
Pour estimer l’indemnisation de manière autonome et comparer les résultats, il existe des outils en ligne dédiés, y compris une fonction de calcul d’indemnisation qui prend en compte la valeur des biens, leur vétusté et les éventuelles franchises. Lorsque l’accord est trouvé, le règlement se réalise selon les termes du contrat, avec une part initiale et une part ultérieure lorsque les travaux et le remplacement ont été réalisés et facturés. La transparence du processus et les communications claires avec l’assureur évitent les malentendus et accélèrent l’indemnisation. Au‑delà de l’aspect technique, l’assurance propriétaire se révèle comme un accompagnement qui aide à traverser une période difficile avec sérénité et dignité.
- Documenter rapidement les dommages et rassembler les justificatifs (factures, photos, vidéos, attestations).
- Déclarer le sinistre dans les délais prévus par le contrat et l’affirmer avec précision lors du dépôt du dossier.
- Suivre les étapes d’expertise et demander un second avis si nécessaire pour protéger ses droits.
- Prévoir la phase de réparation et le calcul des coûts, en vérifiant les options (valeur à neuf, vétusté, plafonds).
- Conserver les justificatifs et anticiper les éventuels frais annexes liés aux travaux.
| Dossier type | ||
|---|---|---|
| Appartement 60 m2, résidence principale, localisation moyenne | 210 € / an | 180 € / an |
| Garanties incluses | Dégâts des eaux, incendie, vol, RC | Dégâts des eaux, incendie, vol, RC, protection juridique |
| Franchise type | 100 € | 150 € |
| Plafond di indemnisation | 300 000 € | 350 000 € |
Pour mieux comprendre les mécanismes de calcul et les coûts associés, il est utile d’utiliser les outils de calcul d’indemnisation et de comparer les résultats avec les propositions des assureurs. L’indemnité peut être revue à la hausse ou à la baisse en fonction des garanties et des options de chaque contrat, et la réalité du sinistre peut être proche ou éloignée du montant estimé initialement. L’objectif est de disposer d’un cadre clair et transparent, afin de prendre les bonnes décisions rapidement et de se sentir soutenu par un professionnel compétent.
Un rappel important: les délais de paiement varient selon les types de sinistre et les clauses contractuelles, mais les assureurs s’engagent généralement à régler l’indemnité dans un cadre défini par le contrat et les lois en vigueur. En matière de catastrophes naturelles, la réglementation prévoit des délais spécifiques et des procédures particulières, ce qui peut nécessiter une coordination avec les autorités et la gestion de situations exceptionnelles. Au-delà des chiffres, l’accompagnement humain reste déterminant pour traverser ces moments sans précipitation et avec une vision claire de l’avenir.
Une présentation personnalisée et des conseils adaptés permettent de transformer une expérience stressante en une démarche maîtrisée et rassurante.
Optimiser sa prime et comparer les devis en ligne sans négliger l’accompagnement
La question centrale pour beaucoup de propriétaires est de trouver le bon équilibre entre protection efficace et coût maîtrisé. La prime est influencée par plusieurs facteurs: le type de logement (maison ou appartement), la superficie, la localisation et les équipements, mais aussi la sécurité (alarme, détecteurs, maintenance). L’optimisation passe par des choix judicieux de franchises et par une identification précise des exclusions éventuelles. En outre, les options facultatives peuvent s’avérer pertinentes selon le profil du logement et les usages (par exemple, une protection juridique renforcée ou une couverture spécifique pour les objets de valeur). Le recours à la souscription en ligne présente des avantages évidents: comparaison immédiate des devis, absence d’intermédiaire et démarches administratives simplifiées. Cependant, il convient d’évaluer chaque proposition avec méthode et de vérifier les conditions associées, pour éviter les offres trop alléchantes qui cachent des exclusions ou des plafonds insuffisants.
Pour aider les propriétaires à aller plus loin, il peut être utile d’examiner les écarts de prix entre deux devis en ligne pour un même profil et une même localisation. Le tableau ci-contre illustre ce type d’écart et permet d’identifier rapidement les éléments qui justifient le prix: garanties incluses, franchises, plafonds et options. Cette comparaison peut devenir un outil pratique pour décider où investir et où faire des économies sans compromettre la sécurité du foyer.
- Comparer les garanties incluses et les garanties optionnelles selon le type de logement.
- Évaluer les franchises et les plafonds afin de connaître le coût réel de la protection.
- Favoriser les souscriptions en ligne lorsque les conditions sont claires et les devis bien détaillés.
- Considérer l’aide d’un conseiller pour adapter le contrat à la réalité du logement et du budget.
Comparer sans se précipiter et s’appuyer sur l’aide d’un expert permet d’identifier rapidement l’offre la plus adaptée et économique.
Accompagnement humain et valeur ajoutée d’un conseiller dans l’assurance propriétaire
Le rôle d’un conseiller expérimenté est essentiel pour transformer une démarche technique en une expérience rassurante et personnalisée. Un exemple marquant est celui d’un conseiller spécialiste dans l’assurance propriétaire qui accompagne les propriétaires sur le long terme, en tenant compte de l’évolution du logement, des usages et des risques. Ce spécialiste peut s’appuyer sur une connaissance fine des garanties et des exclusions pour proposer des ajustements pertinents et éviter d’entretenir des garanties redondantes. L’accompagnement humain se manifeste par l’écoute attentive, la clarté des explications et la capacité à anticiper les besoins futurs, afin d’éviter les coûts inutiles et les pertes financières liées à des sinistres non couverts ou mal gérés. Dans ce cadre, Maxime Garnier, 33 ans, spécialiste dans l’assurance propriétaire, apporte une dimension humaine et rassurante: il guide ses clients à travers les différentes étapes, de la souscription à la gestion du sinistre, en passant par l’instruction des dossiers et le suivi des indemnités. Son approche repose sur une communication simple, des exemples concrets et une disponibilité qui fait la différence lorsque des décisions importantes doivent être prises rapidement.
La valeur ajoutée d’un conseiller se mesure aussi à la capacité de personnaliser le contrat, d’adapter les garanties au profil du logement et de proposer des solutions proactives pour réduire les risques. Cette approche offre une tranquillité d’esprit qui dépasse le seul aspect financier. Elle se traduit par des échanges réguliers, des vérifications périodiques des garanties et un accompagnement dans les démarches administratives après un sinistre. Au final, le but est clair: que chaque propriétaire se sente protégé, soutenu et confiant face à l’imprévu, tout en maîtrisant son budget et sans renoncer à une protection adaptée et efficace.
Pour les lecteurs qui souhaitent approfondir, un conseiller dédié peut être la clé d’un contrat parfaitement aligné avec le logement et le budget. Les échanges personnalisés permettent d’ajuster les garanties, de prévoir des évolutions du contrat et de sécuriser l’avenir du foyer. L’objectif est d’allier efficacité financière et sérénité psychologique, afin que la protection du domicile devienne un réflexe positif et durable dans le parcours immobilier.
Un accompagnement humain de qualité transforme la souscription et la gestion du sinistre en une expérience rassurante et efficace, adaptée à chaque situation.
Zoom sur vos interrogations
Comment fonctionne l'indemnisation après un sinistre?
L'indemnisation se fait en deux temps: une indemnité immédiate pour les premiers travaux et une indemnité différée après les réparations.
Quels sont les délais de remboursement après un sinistre?
Les délais de remboursement varient selon les assureurs et les types de sinistres, mais doivent respecter les clauses contractuelles définies.
Comment choisir les garanties adaptées à mon logement?
Pour choisir les garanties, évaluez les risques spécifiques à votre logement et comparez les options proposées par les assureurs.
Quand dois-je déclarer un sinistre à mon assureur?
Il est crucial de déclarer le sinistre dans les délai prévus par votre contrat pour garantir une prise en charge rapide.
Quel est le rôle d'un conseiller en assurance propriétaire?
Un conseiller aide à personnaliser votre contrat, à ajuster les garanties et à vous accompagner dans les démarches après un sinistre.


